漫画でわかる 公務員女性のお金の不安編「5年後を選べる私」第6話:三つに分けて考える
約300万円を、どう整理すればいい?
——「今使う・もしもを守る・将来に備える」に分けてみよう
気づけば残っていた約300万円。
第5話では、山本千夏さんが「特に目的を決めて貯めたわけではない」と相談相手に話しました。
使い道は決まっていないものの、減ってしまうのは不安。そのため、これまではすべてそのまま残していたのです。
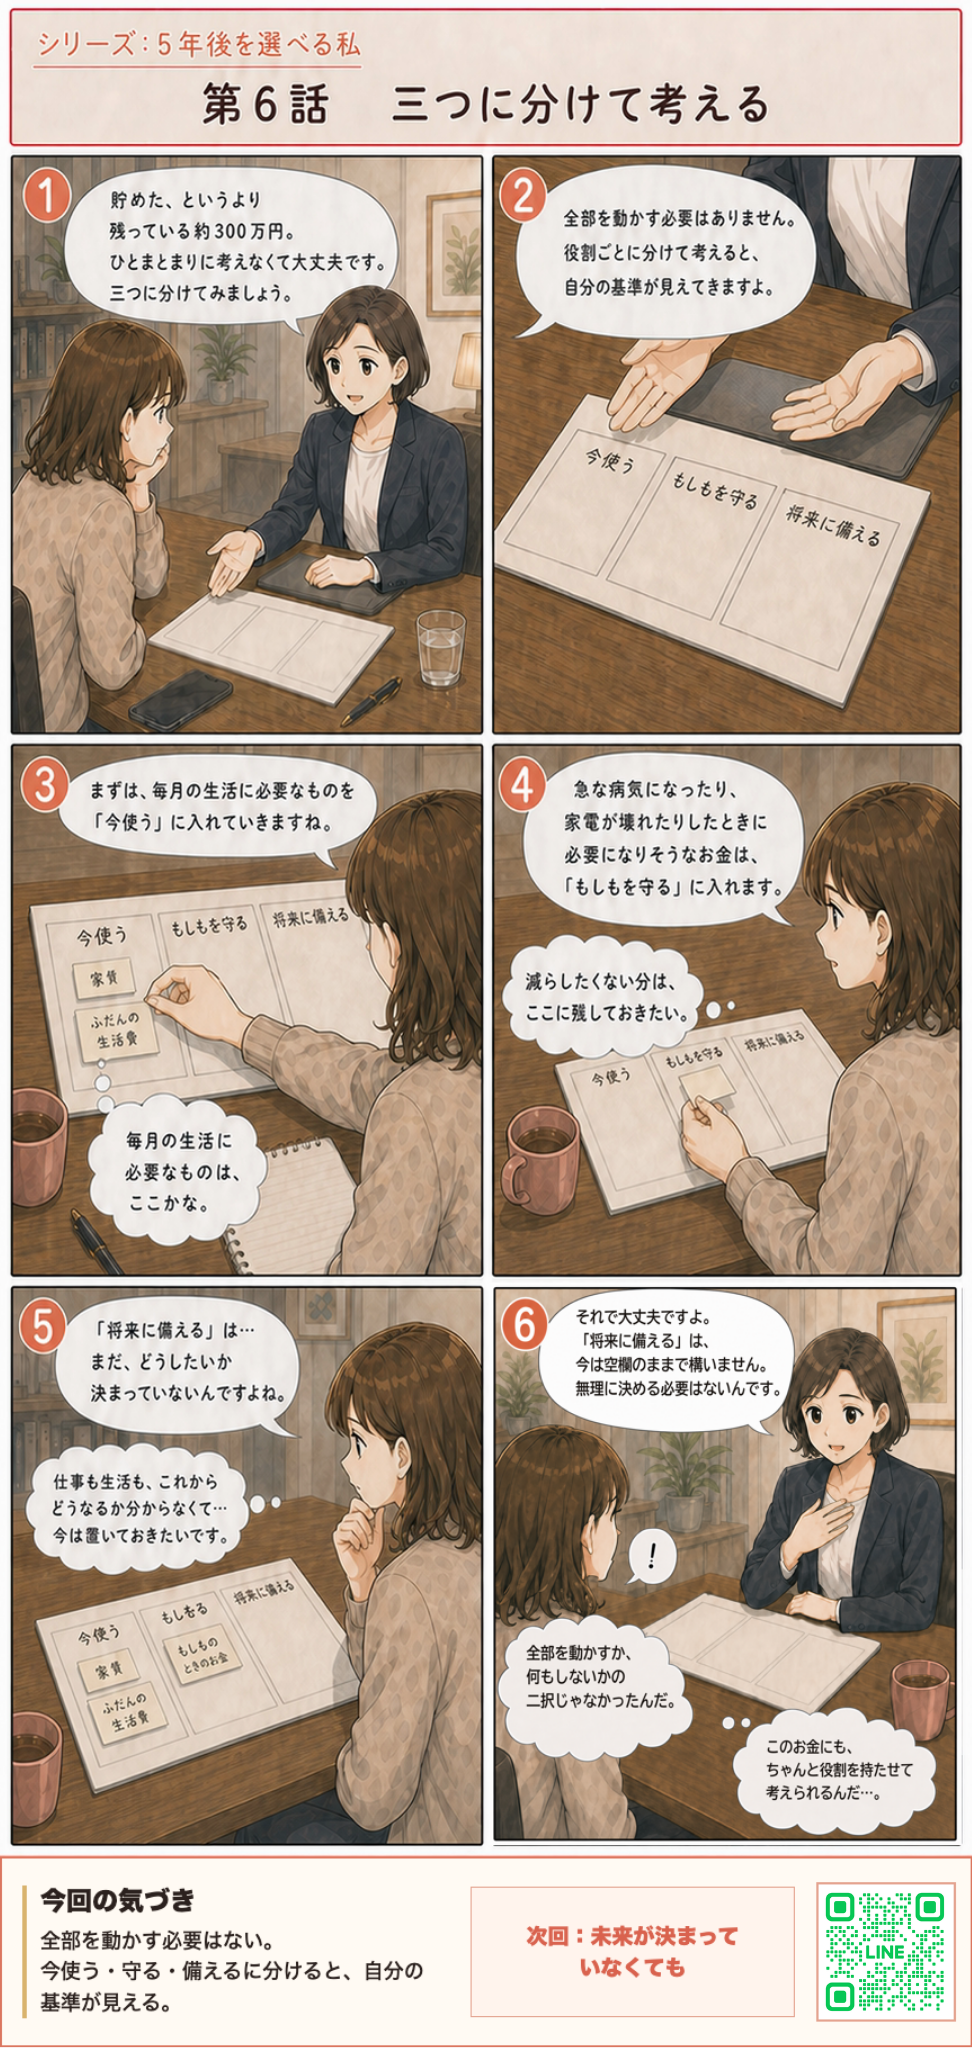
そこで今回提案されたのが、約300万円を一つのまとまりとして考えるのではなく、役割ごとに三つに分ける方法でした。
お金を三つの役割に分けて考える
相談相手が示したのは、次の三つです。
◆ 今使うお金
◆ もしもを守るお金
◆ 将来に備えるお金
すべての貯金を一度に使ったり、運用に回したりする必要はありません。
役割ごとに分けることで、「どのくらい残しておけば安心か」「どのお金なら今後のために活用できるか」を考えやすくなります。
「今使う」は、毎日の生活に必要なお金
「今使う」に入るのは、家賃や食費、水道光熱費など、普段の生活に必要なお金です。
例えば、
◆ 家賃
◆ 食費や日用品費
◆ 水道光熱費や通信費
◆ 交通費
◆ 趣味や交際費
などが該当します。
まずは毎月どのくらいのお金を使っているのかを確認すると、生活に必要な金額が見えてきます。
細かく家計簿をつけていなくても、口座やクレジットカードの明細から、1か月のおおよその支出を確認するところから始められます。
「もしもを守る」は、急な出費に備えるお金
「もしもを守る」に入るのは、急な病気や休職、家電の故障など、予定していなかった出来事に備えて残しておくお金です。
千夏さんは、「減らしたくない分は、ここに残しておきたい」と考えました。
例えば、
◆ 病気やけがで働けなくなったときの生活費
◆ 急な通院や入院にかかる費用
◆ 家電の故障や住まいのトラブルへの備え
◆ 冠婚葬祭などの急な支出
などが考えられます。
どのくらい必要かは、毎月の生活費や働き方、加入している保険などによって異なります。
まずは「これだけあれば、もしものときも慌てずに済みそう」と思える金額を考えてみましょう。
「将来に備える」は、今すぐ使わないお金
最後は、「将来に備えるお金」です。
千夏さんは、これから仕事や生活がどうなるか分からず、具体的な使い道をまだ決められていませんでした。
相談相手は、そんな千夏さんに「今は空欄のままで構いません」と伝えます。
将来に備えるお金は、必ずしも今すぐ目的や使い方を決める必要はありません。
例えば、
◆ 住宅の購入や引っ越し
◆ 結婚や出産などのライフイベント
◆ 資格取得や学び直し
◆ 老後に向けた準備
など、今後やりたいことが見つかったときに使えるお金として考えることもできます。
まだ将来が決まっていないなら、無理に使い道を決めず、いったん「将来に備えるお金」として分けておけばよいのです。
「全部動かす」か「何もしない」かの二択ではない
貯金について考えるとき、
「資産運用を始めるなら、まとまった金額を動かさないといけない」
「減るのが怖いなら、すべて預金のままにしておくしかない」
と考えてしまうことがあります。
しかし、実際には全部のお金を同じ方法で扱う必要はありません。
生活に必要なお金と、もしものために守りたいお金は残しておく。そのうえで、しばらく使う予定のないお金について、今後どうするかを考えることもできます。
まずは、今あるお金を次の三つに分けてみましょう。
◆ 今使う
◆ もしもを守る
◆ 将来に備える
正確な金額をすぐに決められなくても大丈夫です。
お金に役割を持たせることで、自分にとって必要な備えや、今後考えていきたいことが見えやすくなります。
あなたのお金の“考え方タイプ”は?
守りを大切にしたい人、バランスよく進めたい人、もっと学んで動きたい人——お金との向き合い方は、人それぞれです。
LINEの無料マネータイプ診断(約3分)で、あなたに合う考え方を見つけてみませんか。
▶ 公務員女性向け 無料マネータイプ診断はこちら