漫画でわかる 公務員女性のお金の不安編「5年後を選べる私」第8話:安心の基準は、暮らしから
「もしものためのお金」は、いくら必要?
——ネット上の目安だけでなく、自分の暮らしから考えてみよう
前回までの相談で、約300万円の貯金を、
「今使う」
「もしもを守る」
「将来に備える」
の三つに分けて考えることになった山本千夏さん。
次に気になったのは、「もしもを守るお金を、いくら残せばよいのか」ということでした。
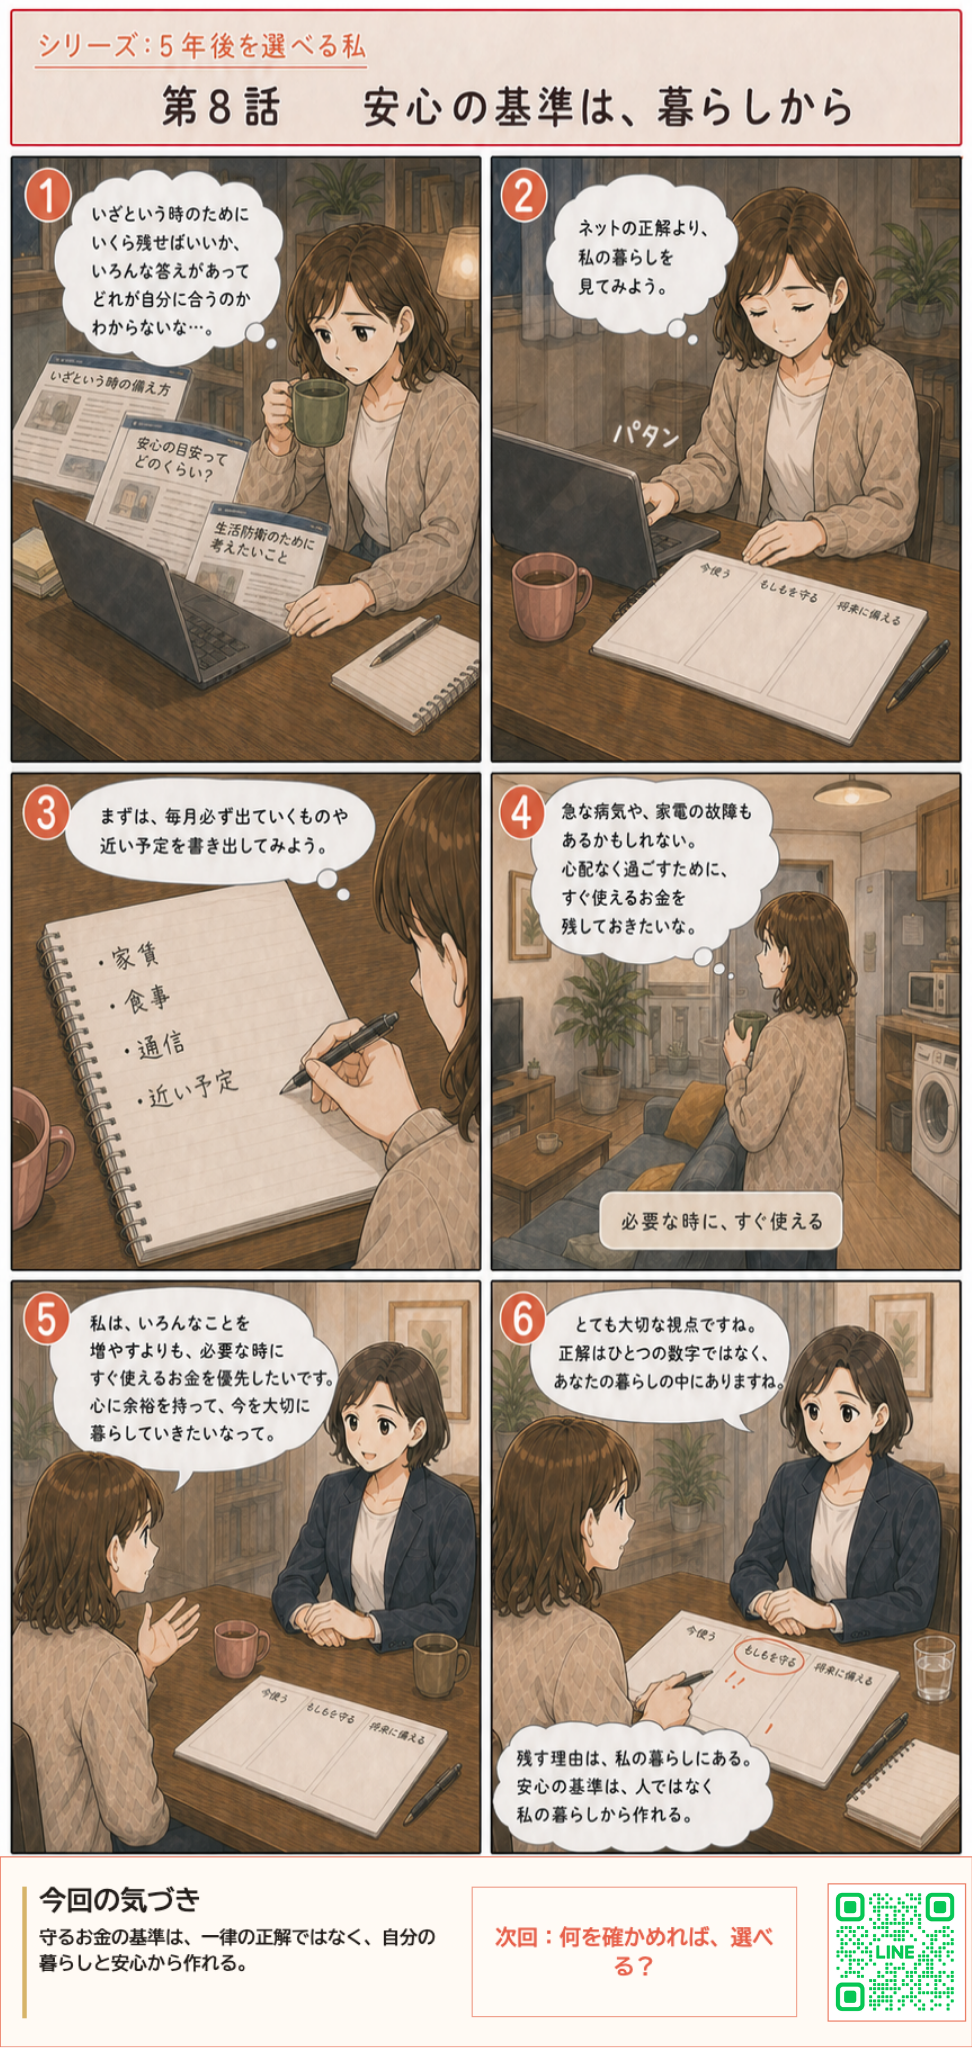
インターネットで調べてみると、さまざまな目安が出てきます。しかし、答えが多すぎて、どれが自分に合うのか分かりません。
そこで千夏さんは、一般的な数字を探すのではなく、自分の暮らしを確認するところから始めてみました。
まずは毎月の支出を確認する
「もしもを守るお金」を考えるためには、普段の生活にいくら必要なのかを知る必要があります。
千夏さんが書き出したのは、
◆ 家賃
◆ 食費
◆ 通信費
◆ 近いうちに予定している支出
などでした。
このほかにも、水道光熱費、保険料、日用品費、交通費など、自分が毎月支払っているものを確認してみましょう。
細かな金額まで正確にまとめるのが難しい場合は、銀行口座やクレジットカードの明細を見ながら、おおよその月額を出すだけでも構いません。
毎月必要な金額が分かると、収入が一時的に減った場合に、どのくらいの備えがあれば生活できるかを考えやすくなります。
どんな「もしも」に備えたいかを考える
生活に必要な金額を確認したら、次はどのような出来事に備えたいのかを考えます。
例えば、
◆ 病気やけがで、しばらく働けなくなったとき
◆ 家電が故障し、急な買い替えが必要になったとき
◆ 引っ越しなど、予定外の支出が発生したとき
◆ 家族の事情などで、急にお金が必要になったとき
必要となる備えは、家族構成や住まい、働き方などによって変わります。
公務員は比較的収入が安定していますが、急な病気や家電の故障など、予定外の出費がまったくないとは限りません。
自分に起こる可能性があることをいくつか考えておくと、残しておきたい金額を決める参考になります。
安心できる金額には個人差がある
同じ収入や貯金額でも、安心できる金額は人によって異なります。
最低限の生活費が確保できれば安心できる人もいれば、余裕を持って多めに残しておきたい人もいます。
千夏さんは、
「いろいろなことを増やすよりも、必要なときにすぐ使えるお金を優先したい」
と考えました。
これは、千夏さんが慎重すぎるということではありません。今の自分が安心して暮らすために、何を優先したいかが分かったということです。
大切なのは、周囲の基準に合わせることではなく、自分が納得できる金額を考えることです。
すぐ使える状態にしておくことも大切
病気や家電の故障など、急な支出に備えるお金は、必要になったときにすぐ使えることが重要です。
そのため、「もしもを守るお金」は、普通預金など、出し入れしやすい場所に分けておく方法があります。
貯金を増やすことだけを優先して、必要なときにすぐ引き出せない状態にしてしまうと、かえって不安につながる可能性があります。
まずは暮らしを守るためのお金を確保し、そのあとで将来に備えるお金をどうするか考えると、無理なく整理しやすくなります。
自分の暮らしを基準に決めてみよう
「もしものために、いくら必要か」という問いに、全員に共通する一つの正解はありません。
まずは、
◆ 毎月の生活に必要な金額
◆ 近いうちに予定している支出
◆ 備えておきたい出来事
◆ 自分が安心できる金額
を確認してみましょう。
ネット上の目安は、考えるための参考にはなります。しかし、最終的な基準になるのは、自分の収入や支出、働き方、そして安心感です。
今の暮らしを具体的に確認することで、自分に合った「もしもを守るお金」の考え方が見つかりやすくなります。
あなたのお金の“考え方タイプ”は?
守りを大切にしたい人、バランスよく進めたい人、もっと学んで動きたい人——お金との向き合い方は、人それぞれです。
LINEの無料マネータイプ診断(約3分)で、あなたに合う考え方を見つけてみませんか。
▶ 公務員女性向け 無料マネータイプ診断はこちら