漫画でわかる 公務員女性のお金の不安編「5年後を選べる私」第5話:貯めた、というより残ってた

貯金はあるけれど、使い道は決まっていない
——まずは、お金の役割から考えてみよう
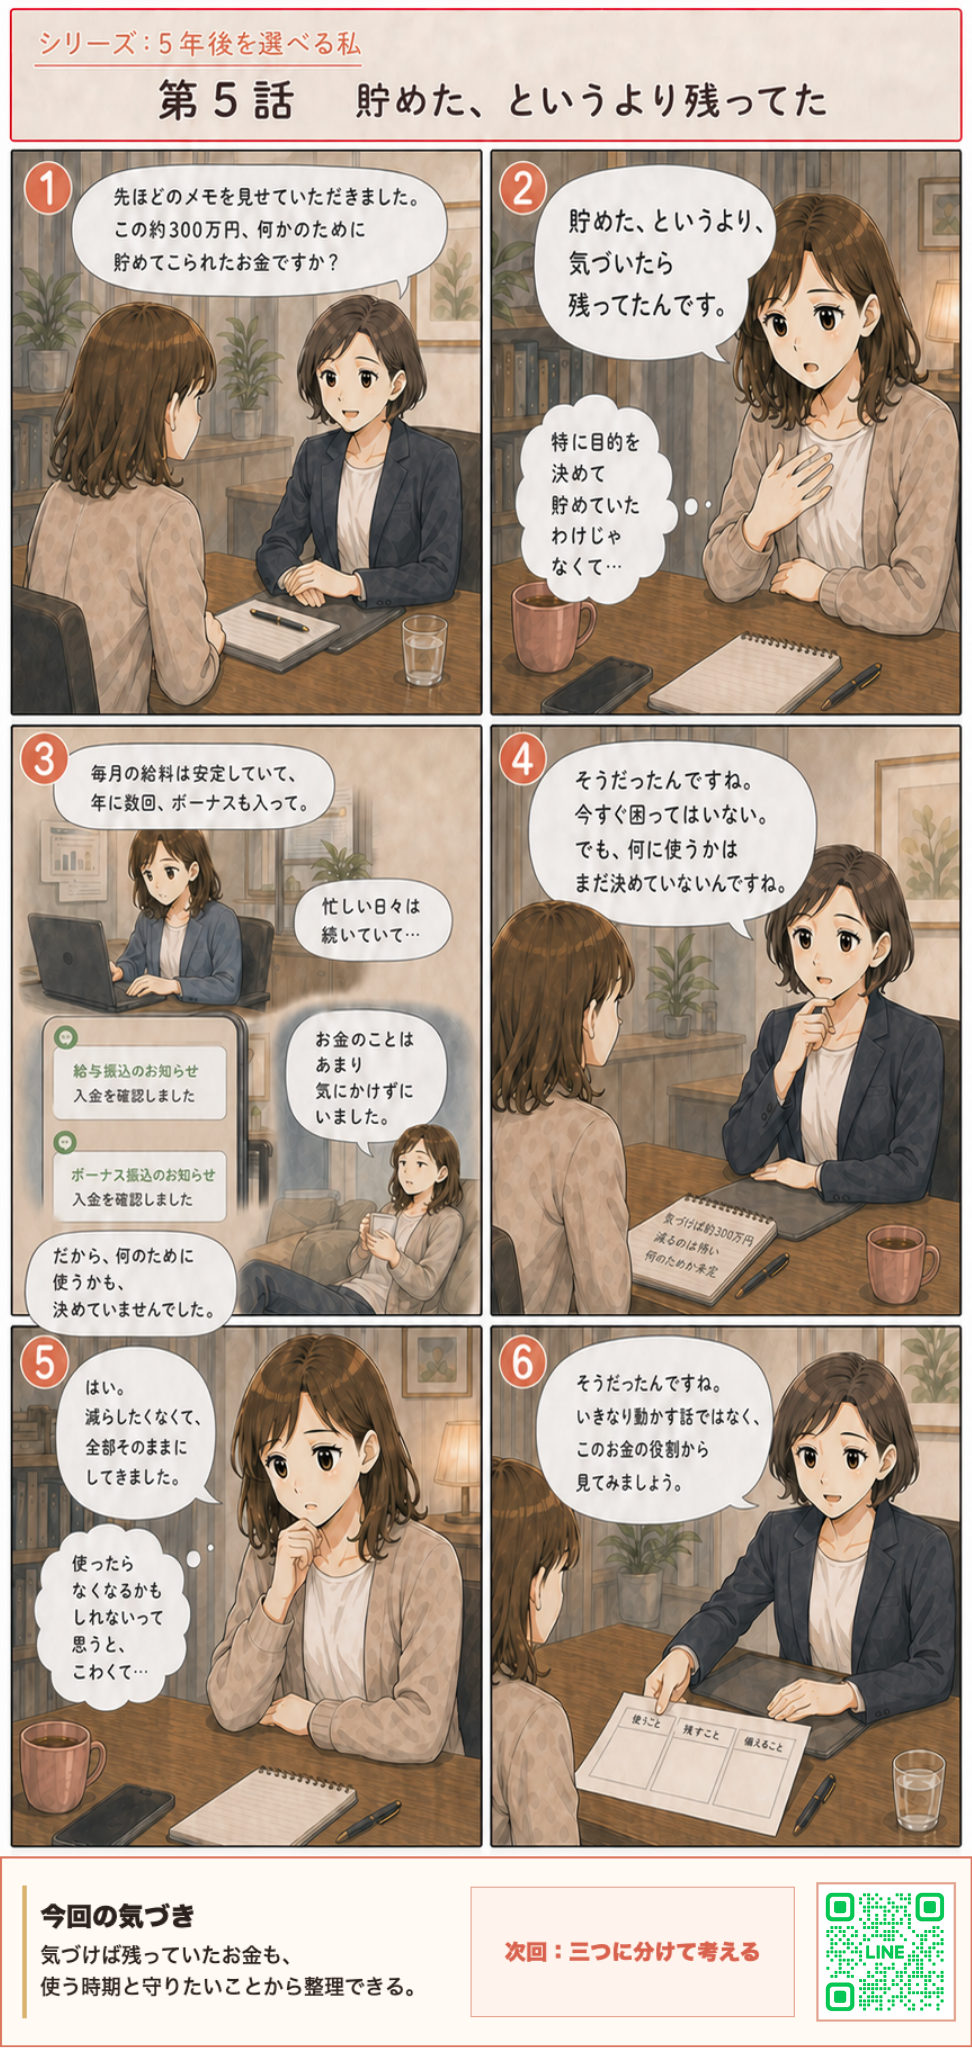
個別相談で、約300万円の貯金について聞かれた山本千夏さん。
「何かのために頑張って貯めた」というより、毎月の給料やボーナスを使い切らずにいたら、いつの間にか残っていたお金でした。
今すぐ生活に困っているわけではありません。
けれど、
「何に使うかは決めていない」
「使ったら減ってしまうのが怖い」
という気持ちから、手をつけずにそのままにしていました。
貯金があることには安心していても、どう扱えばよいか分からず、そのままになっている方もいるのではないでしょうか。
「残ったお金」だからこそ、一度整理してみる
千夏さんの場合、約300万円は明確な目的を決めて貯めたお金ではありませんでした。
安定した給料が入り、年に数回ボーナスもある。忙しい日々のなかで大きな買い物をする機会も少なく、気づけば口座に残っていたのです。
目的がないまま貯金していること自体が、悪いわけではありません。
ただ、「何となく使わずに置いている」という状態では、どのくらい残しておけば安心なのか、どのくらいなら使ってよいのかを判断しにくくなります。
まずは、今あるお金がどのように貯まったのかを振り返ってみることが、整理の第一歩になります。
「減らしたくない」と思うのは自然なこと
一度まとまった貯金ができると、使うことに不安を感じる場合があります。
「せっかく貯まったのだから減らしたくない」
「使ったあとに必要になったら困る」
「将来のために残しておいた方がよい気がする」
このように感じるのは、珍しいことではありません。
特に使う目的が決まっていないと、いくらまでなら使っても問題ないのか分からず、すべて残しておきたくなります。
そんなときは、貯金を一つのまとまりとして考えるのではなく、目的や使う時期ごとに分けて考えてみるのがおすすめです。
「増やす・使う」の前に、お金の役割を決める
相談相手は千夏さんに、いきなり資産運用を勧めたり、何かに使うよう提案したりはしませんでした。
まず提案したのは、今あるお金を役割ごとに整理することです。
例えば、
◆ 日々の生活に使うお金
◆ 急な出費に備えて残しておくお金
◆ 数年以内に使う予定のお金
◆ 当面使わず、将来に向けて準備するお金
このように分けてみると、同じ300万円でも、それぞれのお金をどのように扱えばよいか考えやすくなります。
すぐに具体的な金額を決められなくても問題ありません。
まずは「何のために必要なお金なのか」を考えるだけでも、今後の判断材料になります。
使う時期と守りたいことから考えてみよう
お金の役割を考えるときは、「いつ使う可能性があるか」と「何のために残しておきたいか」を確認してみましょう。
例えば、
◆ 毎月の生活費として必要なお金
◆ 病気や休職など、もしものときに備えるお金
◆ 旅行や引っ越しなど、近い将来に使いたいお金
◆ 老後など、長い目で準備しておきたいお金
人によって、必要な金額や優先したいことは異なります。
そのため、「貯金が300万円あるなら、いくら投資すべき」と一律に決めることはできません。
今の暮らしや今後の予定に合わせて整理してから、使うのか、残すのか、増やすことを考えるのかを決めていくことが大切です。
貯金の目的がまだ決まっていなくても、焦って答えを出す必要はありません。
まずは、今あるお金を何のために使い、何を守るために残したいのか、一つずつ整理してみましょう。
あなたのお金の“考え方タイプ”は?
守りを大切にしたい人、バランスよく進めたい人、もっと学んで動きたい人——お金との向き合い方は、人それぞれです。
LINEの無料マネータイプ診断(約3分)で、あなたに合う考え方を見つけてみませんか。
▶ 公務員女性向け 無料マネータイプ診断はこちら